


Les redevances
-> Qu’est-ce qu’une redevance ?
Les redevances constituent les principales recettes fiscales de l’Agence de l’Eau.
-> A quoi servent les redevances ?
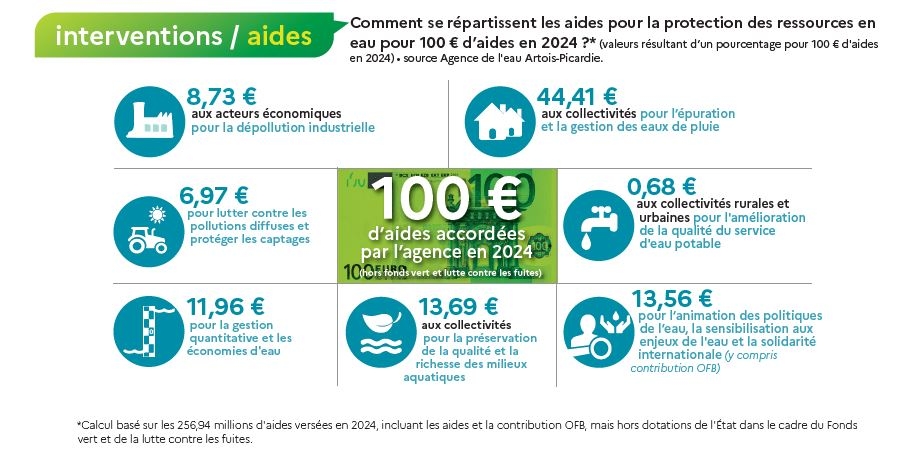
Elles permettent d’accorder, au travers d'une feuille de route établie par l'agence de l'eau appelée programme pluriannuel d’intervention, des aides, sous forme de subventions et d’avances, aux collectivités, aux industriels, aux agriculteurs et aux associations.
-> Qui est concerné ?
Les redevances sont perçues auprès de l’ensemble des usagers de l’eau sur les principes « pollueur-payeur » et « préleveur-payeur » en réparation de dommages causés à l’environnement.
Les redevances incitent les redevables à adopter des pratiques vertueuses et contribuent à la connaissance des pressions sur les milieux aquatiques.

-> Le cycle de vie d’une redevance
I. Déclaration annuelle
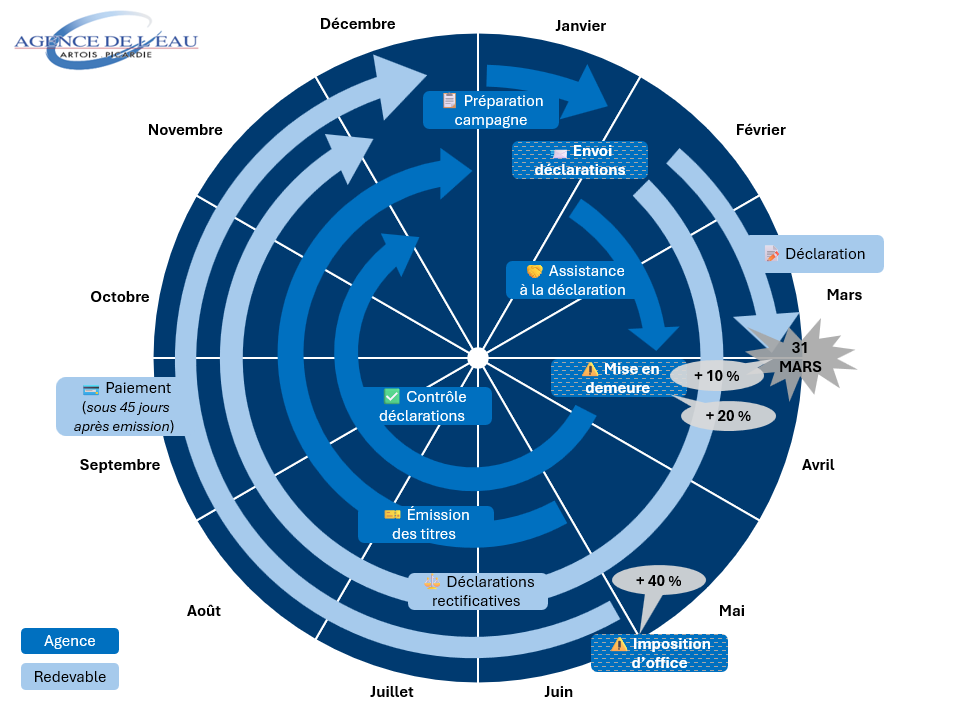
Chaque année une déclaration doit être réalisée auprès de l’agence de l’eau via le portail de téléservices avant le 31 mars au titre de l’année précédente.
II.Déclaration rectificative
Une déclaration rectificative peut être effectuée, à tout moment, y compris après paiement, sur le portail de téléservices la même année de la déclaration ou par courrier à l’agence de l’eau au plus tard le 31 décembre de la deuxième année suivant la date d’émission.
III. Traitement par l’agence de l’eau
Si la déclaration est complète, les données sont validées lors du traitement par l’agence de l’eau.
Si la déclaration est incomplète ou erronée, une demande de renseignement complémentaire à retourner dans les 30 jours est adressée au contribuable. L’absence de réponse ou le retard de réponse entraînent la mise en application de pénalités prévues par le code général des impôts.
IV.Paiement
Si vous êtes redevable un avis des sommes à payer est émis.
La date limite du paiement est au plus tard le 15 du deuxième mois qui suit la date d’émission.
En cas de non-redevabilité, un courrier vous est adressé.
Les redevances ou suppléments inférieurs à 100 € ne sont pas mis en recouvrement.
V.Majorations
Des pénalités prévues par le Code général des impôts seront appliquées :
-
En cas de retard, de défaut ou d’insuffisance de déclaration, des majorations de : 10 % ou 20 % ou 40 % du montant de la redevance.
-
En cas de retard de paiement, une majoration de 10 % du montant de la redevance.
VI. Contrôle
L’agence de l’eau peut mandater un prestataire pour effectuer des contrôles sur la déclaration, les installations ou activités ayant un impact sur le calcul de la redevance.
VII. Réclamation
En cas de contestation, une réclamation doit être adressée au directeur ou à la directrice de l’agence de l’eau émettrice de la redevance, avant le 31/12 de la deuxième année suivant la date d’émission de la redevance.
VIII. Droit de reprise
L’agence de l’eau peut émettre des redevances jusqu’à la fin de la troisième année qui suit celle au titre de laquelle celles-ci sont dues.
-> Les tarifs
->Les contrôles
Les redevances des agences de l'eau étant de nature fiscale, elles peuvent faire l'objet d'un contrôle fiscal portant sur les 3 dernières années de redevance.
Tout écart entre les données déclarées et les données contrôlées peut générer un remboursement en cas de trop perçu par les agences de l’eau ou un complément de redevance en cas de constatation d’insuffisance ou d’erreur de déclaration.
Ces compléments de redevance peuvent être accompagnés de majorations et d’intérêts de retard conformément à l’article L213- 11-7 du code de l’environnement.